Vender una empresa industrial: mucho más que sus máquinas.
Redacción Cedraven
Publicado el
4 minutos de lectura
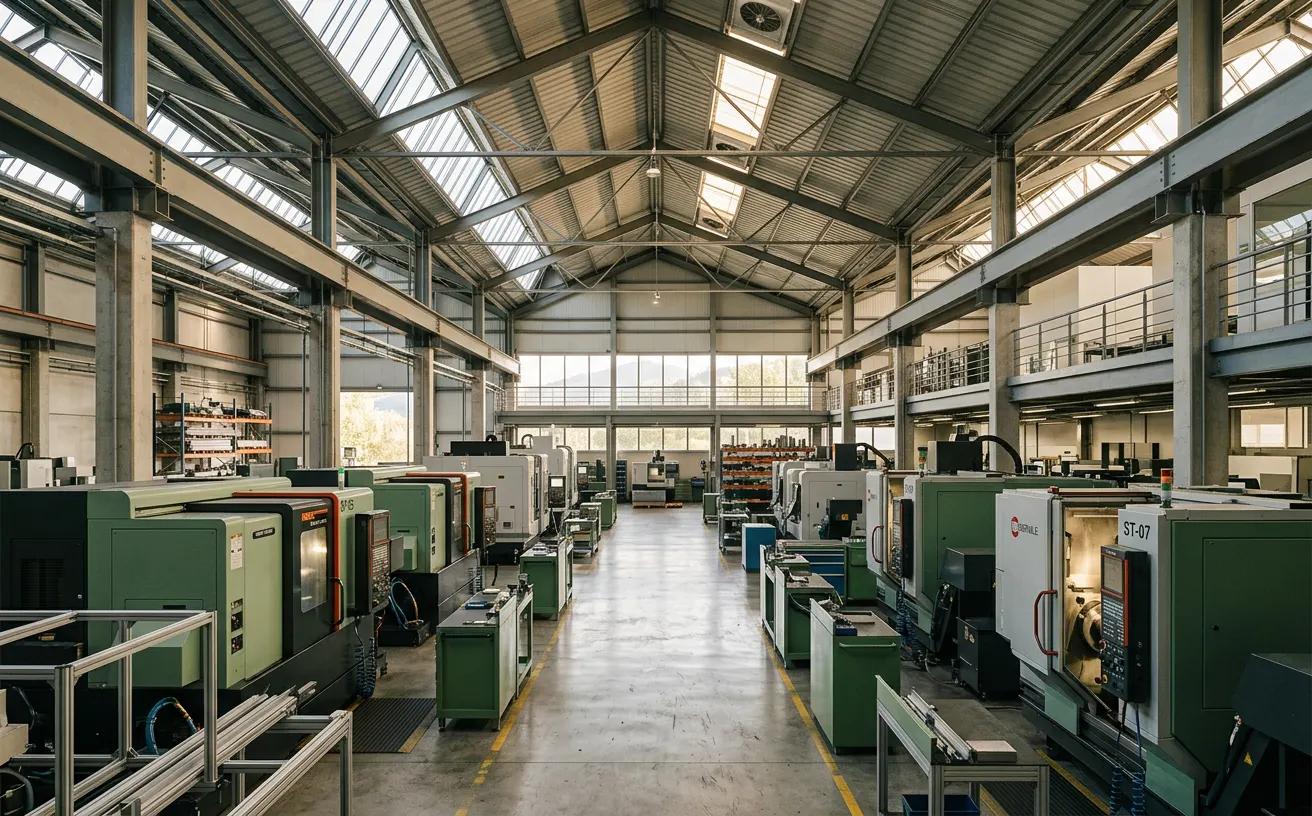
Una fábrica reúne activos, personas, procesos y relaciones que generan valor de forma conjunta. Para venderla bien hay que demostrar la rentabilidad sostenible y cuánto capital exige mantener la producción. Un inventario ordenado ayuda, pero no explica por sí solo la estabilidad de los pedidos ni la inversión necesaria tras el cierre.
El valor de una fábrica en funcionamiento no se obtiene sumando el precio de sus máquinas al valor del negocio sin revisar qué activos ya sostienen sus resultados.
Reconstruye el margen por producto y cliente
Separa ventas, consumos, subcontratación, energía y mano de obra según líneas relevantes. Explica cambios de precio, costes excepcionales y diferencias de mezcla de producto. Un aumento de facturación puede proceder de repercutir materiales más caros sin mejorar el margen.
Revisa la concentración y la duración de las relaciones. Distingue acuerdos marco, pedidos firmes y previsiones no vinculantes. Si el principal cliente exige homologaciones o puede renegociar precios al cambiar la propiedad, el comprador necesita conocerlo. No equipares una cartera comercial a ingresos garantizados.
Identifica propiedad, estado e inversión pendiente
El inventario debe recoger identificación, antigüedad, capacidad, estado, mantenimiento y título de propiedad de los equipos críticos. Añade leasing, garantías o cargas y comprueba la documentación técnica pertinente. La amortización contable no describe necesariamente ni el estado físico ni el valor de mercado.
Clasifica las inversiones entre mantenimiento necesario, adaptación normativa y crecimiento. Una máquina operativa puede necesitar pronto una reparación importante. No retrases intervenciones esenciales para mejorar artificialmente el resultado previo a la venta: el comprador puede detectarlo y trasladarlo a la negociación.
Explica el dinero que queda dentro de la actividad
Analiza existencias, trabajo en curso, clientes y proveedores a lo largo del ciclo anual. Identifica material obsoleto, pedidos con margen negativo, cobros atrasados y anticipos. El capital circulante necesario para operar no es automáticamente caja disponible para el vendedor.
El contrato puede fijar un nivel normal de circulante y ajustar el precio si el cierre queda por encima o por debajo. La definición, los criterios contables y las partidas incluidas deben quedar acordados. Comparar un cierre de temporada alta con uno de baja actividad sin corregir la estacionalidad puede distorsionar el resultado.
Documentación que facilita la revisión industrial
Producción
- Evidencia útil
- Capacidad, turnos, cuellos de botella y rechazos
Activos
- Evidencia útil
- Inventario, propiedad, cargas y mantenimiento
Clientes
- Evidencia útil
- Contratos, homologaciones y pedidos firmes
Circulante
- Evidencia útil
- Antigüedad de stock, cobros y pagos
| Bloque | Evidencia útil |
|---|---|
| Producción | Capacidad, turnos, cuellos de botella y rechazos |
| Activos | Inventario, propiedad, cargas y mantenimiento |
| Clientes | Contratos, homologaciones y pedidos firmes |
| Circulante | Antigüedad de stock, cobros y pagos |
Separa inmueble, conocimientos y permisos
Si la nave es tuya, aclara si se vende o se alquila al adquirente. Cuando el negocio pasa a pagar una renta que antes no soportaba, debe incorporarse al análisis económico. La venta de la nave y la de la actividad pueden requerir negociaciones y verificaciones diferentes.
Documenta el conocimiento de encargados, responsables de calidad y técnicos de mantenimiento. Revisa licencias, condiciones ambientales y seguridad con especialistas según la actividad y la localización. No existe una lista de permisos válida para todas las fábricas. La transición debe proteger la continuidad productiva, no limitarse a la entrega de llaves.
Evita contar dos veces los mismos activos
Si valoras un negocio en marcha por su capacidad de generar resultados, las máquinas necesarias para producirlos forman parte de ese perímetro económico. Añadir después todo su valor como si fueran activos ajenos al negocio puede duplicar conceptos. Distinto es un inmueble o activo excedentario expresamente excluido de la valoración inicial.
Negocia con un esquema que separe valor de actividad, deuda, caja disponible y ajustes de cierre. Revisa dónde se trata el leasing para que tampoco se descuente dos veces. Las definiciones pactadas y la calidad de los datos son más útiles que defender un número sin una explicación verificable.
Del artículo a la acción
Tu lista de preparación.
0 de 5
¿Estás pensando en vender en este sector?
Ver cómo te acompañamos: industria y fabricaciónPreguntas frecuentes
Lo que quizá te estás preguntando.
¿Tengo que vender la nave con la empresa?
No siempre. Puede mantenerse fuera y alquilarse, si la estructura lo permite. Hay que revisar implicaciones legales y fiscales e incorporar una renta coherente al análisis del negocio.
¿La maquinaria se suma al múltiplo de beneficio?
No automáticamente. Primero hay que definir qué activos están incluidos en el valor de actividad y distinguir los necesarios de los excedentarios para evitar duplicidades.
Fuentes y alcance de esta guía
Contenido informativo publicado por Redacción Cedraven. No sustituye una valoración individual ni asesoramiento jurídico, fiscal, sanitario o de inversión. Los ejemplos, cuando aparecen, son hipotéticos. Las fuentes oficiales se utilizan como referencia del marco normativo, no como evidencia de precios o múltiplos. Comprueba siempre la vigencia y la aplicación de la normativa a tu caso.
- 1. Plan General de Contabilidad · BOE (abre en una pestaña nueva)
Marco para interpretar las cuentas. No establece múltiplos de compraventa ni avala los ejemplos de valoración de esta guía.
- 2. Estatuto de los Trabajadores · artículo 44 · BOE (abre en una pestaña nueva)
Sucesión de empresa y obligaciones laborales cuando concurren sus requisitos. No toda compraventa tiene la misma estructura.